
台股今天持續疲弱不振,行情一路走低,一度下跌1935點,是史上盤中第9大跌點,盤中雖然一度嘗試反攻,但尾盤仍然走低,終場重挫1768點,是史上第7大收盤跌點,收在3萬8426點,連3萬9千點也不保,單日跌幅4.4%,居亞股之末,成交量8952億元。
盤面來看,權值股倒成一片,股王信驊、股后創意,通通跌停,信驊跌落至8730元,單日下跌970元,一張就虧掉97萬。回顧今年9月,信驊股價最高來到21800元,短短2個月不到,股價竟然腰斬,每張虧損1307萬。
台積電下跌3.4%,收在2100元;國巨大跌8.3%,聯發科、台達電跌幅都超過5.5%,南亞跌停、台塑下跌6.2%,國泰金跌5.9%,富邦金跌0.6%。
不過,外資今天賣超縮減至243億元,自營商賣超18億元,避險賣超214億元,投信則買超15億元。
展望後市,法人認為,AI明星:Claude開發商Anthropic(股票代號ANT),IPO與同步私募合計募資規模上看904億美元,今晚將在那斯達克掛牌,屆時表現優劣,將是市場信心的風向球。
根據Anthropic最新招股文件,第三季營收169.56億美元,季增47%,但仍處於虧損階段。龐大的算力採購承諾與持續擴張的資本支出,也讓投資人開始思考,AI企業究竟何時能將高速成長的營收轉化為穩定現金流。
FT核心AI電力算力(009831)經理人江明鴻表示,Anthropic上市的重要意義,不只是市場再添一家AI巨頭,更代表大型語言模型的商業模式開始接受公開市場檢驗。過去AI投資著重晶片、伺服器及資料中心建設,未來則須觀察企業是否願意持續付費、AI服務使用量能否擴大,以及算力成本下降能否帶動獲利改善。
值得注意的是,大模型商業化並非只有軟體公司受惠。Anthropic已與Google、博通合作擴充TPU運算能力,並透過雲端平台提供Claude服務。當企業AI應用從文字問答延伸至程式開發、資料分析及AI代理人,背後所需的運算晶片、網路設備與資料中心電力,也將形成相互連動的產業需求。
江明鴻進一步指出,AI產業下一階段的競爭,將從「誰擁有最多算力」,逐漸轉向「誰能有效運用算力創造收入」。微軟、Google等平台企業可透過雲端及AI服務參與商業化機會;輝達、博通則提供運算與網路技術,伊頓、卡梅科等電力產業鏈企業則對應資料中心供電及能源需求。
展望後市,Anthropic上市可望成為檢驗AI商業化前景的重要事件,但高額資本支出、競爭加劇與獲利不確定性仍須留意。經理人認為,投資AI不應只押注單一模型或晶片企業,而應從電力、算力、軟體及應用等不同環節,掌握全球AI產業長期發展機會。
近來外資持續調節台股,依MarketCapWatch統計,台股市值排名已從9月的全球第4,跌落至第7名。
國泰台灣高股息基金經理人梁恩溢表示,輝達最新公布的第三季財報,單季營收達1158億美元、年增103%,其中資料中心營收年增110%,下一季營收展望更上看1300億美元;此外,旗下擁有AI模型Claude的新創巨頭Anthropic預計19日在美掛牌,台積電亦規劃斥資最高5億美元參與認購,與輝達、微軟等科技巨頭共同深化AI產業布局,顯示AI投資熱潮正持續向模型開發與應用市場延伸。
梁恩溢表示,晶片就如同「AI時代的石油」,是推動人工智慧不可或缺的核心資源,台灣半導體供應鏈在全球的關鍵地位並未改變。近期科技股承壓,反映市場對AI資本支出回收速度、企業獲利及政策風險的檢視更趨嚴格,並非產業需求全面反轉。在企業評價重新調整的過程中,部分基本面穩健的公司也可能受到波及,反而浮現具吸引力的中長線買點。
除了科技股回檔浮現買點,近期相對抗跌的金融股,同樣是市場波動下的布局亮點。國泰永續高股息(00878)基金經理人江宇騰表示,金融業獲利與銀行利差、放款需求及投資收益等因素相關,與科技產業的成長驅動因素有所不同,透過跨產業配置,有機會兼顧金融股的股利特色與科技產業的成長動能,降低投資組合對單一產業的依賴。
主動野村亞洲科技ETF(00420A)基金經理人王柏強表示,AI投資焦點已從支出規模,轉向建設能否落實、何時轉化為獲利。輝達財報有助檢視硬體訂單與供應,Anthropic上市則反映資本市場對AI應用及資金需求的評價。同一波震盪對企業的影響不同,選股須辨別哪些公司只是短期出貨遞延,而非需求轉弱。
野村韓國科技30ETF(009833)基金經理人林亮妤指出,韓國科技版圖除三星電子、SK海力士等記憶體大廠,也涵蓋NAVER等網路平台及機器人相關企業,從AI運算延伸至應用。
主動野村亞洲科技ETF(00420A)及野村韓國科技30ETF(009833),今日同步掛牌,受到股市走弱影響,00420A跌幅2.45%,009833相對抗跌,跌幅僅0.59%,且仍守在發行價10元之上。
野村投信表示,科技產業雖面臨政策與資金成本壓力,創新仍持續推進,可從震盪中尋找基本面具支撐、評價合理的布局機會。
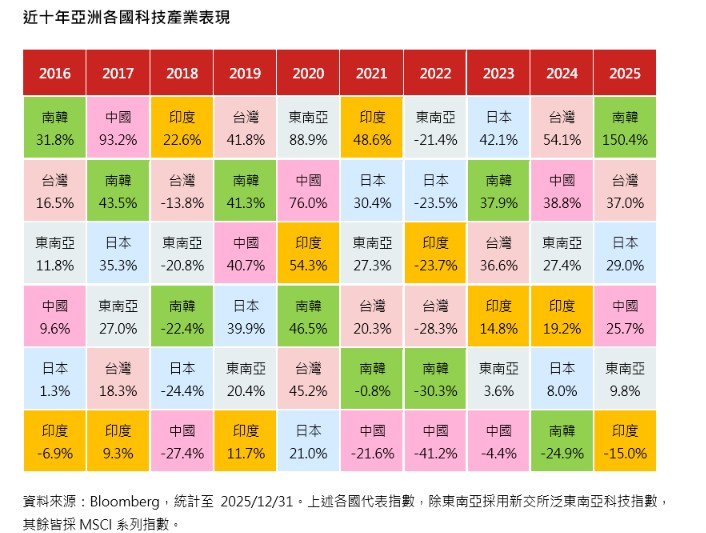
野村投信指出,過去十年亞洲科技產業輪動快速,領漲市場持續更迭,沒有單一國家始終稱霸。根據Bloomberg資料,2023年日本科技產業代表指數以42.1%的報酬領先市場,2024年由台灣以54.1%居冠,2025年則由南韓以150.4%領漲。從日本設備材料、台灣晶圓製造到韓國記憶體,各市場成長節奏不同,投資布局不宜只追逐當下贏家,透過跨市場靈活配置,更有機會掌握各地接力而起的成長契機。
富蘭克林證券投顧建議透過兩招:1.區域全球化、2.產業多元化,來應對市場資金過於集中在美國與科技下所引起的市場震盪。
富蘭克林證券投顧指出,AI題材帶動美股獲利基本面堅實,對半導體、記憶體、高階晶片等強勁需求更是今年新興市場獲利年增預估強勁成長逾六成的關鍵。展望2027年,不僅美國、新興市場持續維持16.4%、28.5%的強勁獲利預期,歐洲與日本股市也均達兩位數。
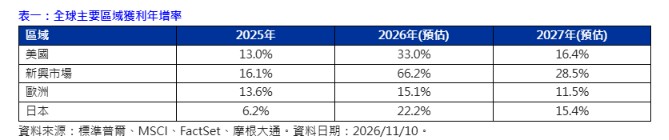
尤其歐洲股市非AI與科技產業占比較高,包括國防與基礎建設等財政擴張受惠領域的潛在成長動能值得期待,日本股市明年15.4%的獲利成長,也有接近六成獲利貢獻來自非科技硬體產業,顯示內需回溫與公司治理改革等長期成效逐漸於企業基本面發酵。
玉山金平衡基金經理人陳詩晴表示,目前技術面短線結構偏弱,盤中有守住11/6前波低點,顯示指數進入二次探底築底格局,後續可觀察年線主要支撐。資金面及籌碼面來看,外資淨空單高達9.9萬口高水位,略有收斂跡象;上市櫃融資餘額減幅未達7月低點水準,惟本周台股大幅修正下,中小型股加速趕底,目前乖離已大,具備技術性反彈契機會與條件,後續需要有基本面配合,方能有效反彈。
整體而言,AI產業長期成長速度與基本面尚未出現系統性惡化,目前市場修正主要反映評價面與情緒面調整。建議持續檢視手中持股,汰弱留強,聚焦2027年獲利成長確定性高、產業競爭力強且評價已明顯修正之優質企業,並建議採取分批布局策略。
玉山科技島基金經理人林哲宇也認為,觀察市場恐慌氣氛濃厚、量能持續萎縮,短線至年底前的不確定性因素多,信心面仍待止穩。從評價面來看,台股本益比已自20倍快速回落到15倍以下,約為過去十年平均水準,在企業獲利基本面仍佳的情況下,認為加權指數進一步大幅下跌的風險相對有限。
林哲宇進一步指出,隨著AI資料中心對高速傳輸需求持續提升,光通訊產業長期成長趨勢最為明確;另一方面,ABF載板、PCB等先前因市場情緒而大幅修正的AI供應鏈族群,在評價面回落後,亦不排除出現跌深反彈機會,可作為投資人波段布局的重要觀察方向。
。